|
各位街坊们 这个月底 (即6月30日) 2019年度 个税综合所得年度汇算 就要截止了! 
你申报了么? 
有小伙伴要问了 如果我不申报 会怎么样呢? 简单来说 如果你可以退税而未申请的话 那么就会损失一笔钱
有人个人年度汇算退税10000多元 当然 也不是每个人都可以退税 有些小伙伴表示 一顿操作猛如虎 然后一分钱不退 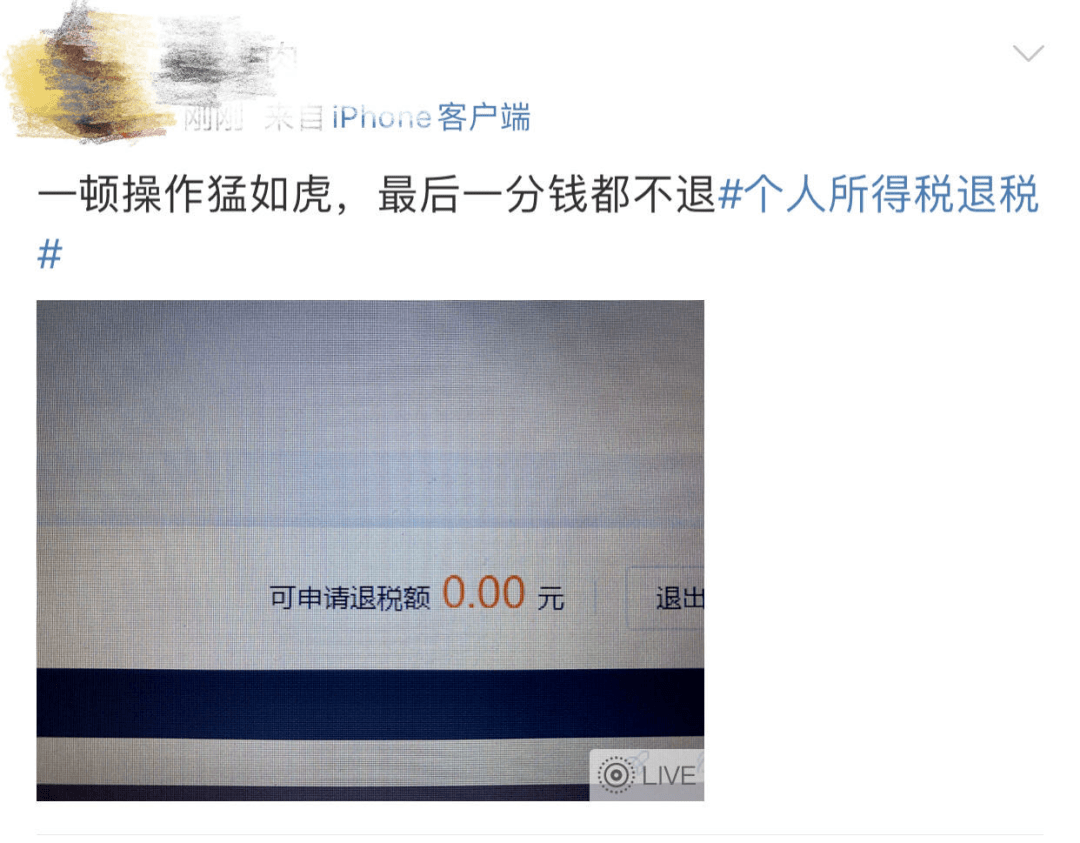
还有一群小伙伴 不仅没得退, 一查还要补交! 
而如果你需要补税而未补税的话 除了要补交税款外 还可能面临最高1万元的罚款 而且会影响个人信用!
新修改的个人所得税法自2019年开始全面实施。按照规定,个税综合所得在次年的3月1日至6月30日内办理年度汇算。
也就是说,2020年3月1日至6月30日应当办理2019年度综合所得的年度汇算。而6月30日就是最后的截止日期。 所谓年度汇算,简单来说就是“合并全年收入,按年计算税款”,然后多退少补。 个税改革后,将工资薪金、劳务报酬、稿酬、特许权使用费4项所得合并为“综合所得”,按年计算个税。 具体计算公式如下: 2019年度汇算应退或应补税额=[(综合所得收入额-60000元-“三险一金”等专项扣除-子女教育等专项附加扣除-依法确定的其他扣除-捐赠)×适用税率-速算扣除数]-2019年已预缴税额
只要因为平时扣除不足或未申报扣除等原因导致多预缴了税款,无论收入高低,无论退税额多少,都可以申请退税。 而综合所得年收入超过12万元且年度汇算补税金额在400元以上的纳税人,需要办理补税。 按照国家税务总局发布的《2019年度个人所得税综合所得年度汇算办税指引》,补税的常见情形有: 一是在两个以上单位任职受雇并领取工资薪金,预缴税款时重复扣除了基本减除费用(5000元/月); 二是除工资薪金外,还有劳务报酬、稿酬、特许权使用费,各项综合所得的收入加总后,导致适用综合所得年税率高于预扣率; 三是预扣预缴时扣除了不该扣除的项目,或者扣除金额超过规定标准,年度合并计税时因调减扣除额导致应纳税所得额增加; 四是纳税人取得综合所得,因扣缴义务人未依法申报收入并预扣预缴税款,需补充申报收入等。
如果你是属于需要退税的,是否办理年度汇算申请退税是你的权利,无需承担任何责任。也就是可以放弃退税。 而如果你是要补税,可能有人看到自己要补税的金额会感到肉疼,于是产生了不管这件事、不愿意补税的想法,但是这种鸵鸟心态不可取,因为未按期补税的后果很严重。 国家税务总局表示,如果你是属于应当补税的,办理年度汇算是你的义务。如果没有补税,可能面临税务行政处罚,并记入个人纳税信用档案。 根据税收征管法第六十二条,纳税人未按照规定期限办理纳税申报和报送纳税资料的,由税务机关责令限期改正,可以处2000元以下的罚款;情节严重的,可以处2000元以上1万元以下的罚款,并追缴税款、加征滞纳金。滞纳金则从超过缴纳期限之日起,按日加收滞纳税款万分之五。 也就是说,年度汇算申报后,如果你需要补税,请在2020年6月30日前补缴税款,否则将面临罚款,还有每日万分之五加收滞纳金。
3种办理汇算方式 一是自己办,可以通过手机个人所得税APP、自然人电子税务局等渠道自行办理年度汇算。 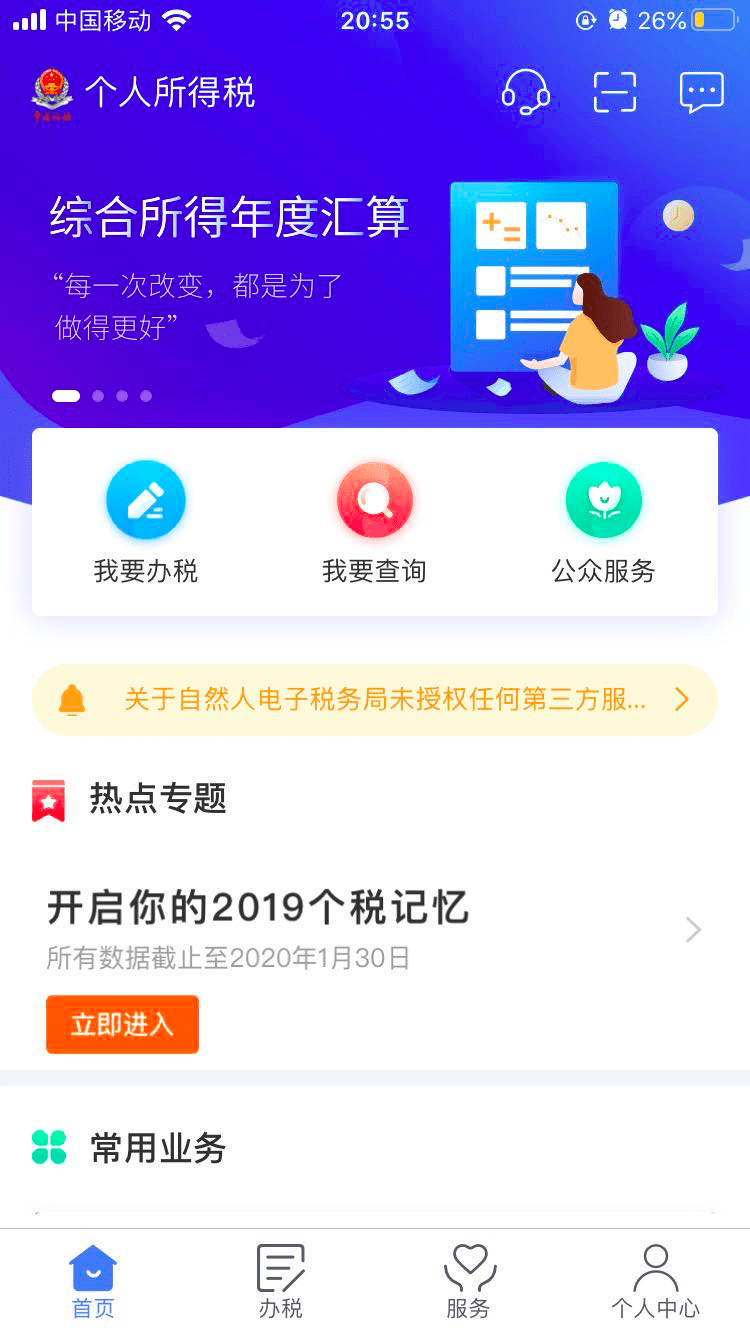
个人所得税app页面 二是单位办,即请任职受雇单位办理。 三是请人办,即委托涉税专业服务机构或其他单位及个人办理。 来源:中国新闻网客户端、个人所得税APP、广州日报、国家税务总局、中国税务报
| 

 粤公网安备 44090202000008号 | 经营性ICP许可证号:粤B2-20170724 |
粤ICP备14043358号




 发表于 2020-6-30 09:46
